


الربا بلا قيود: الصراع من أجل الامتثال للشريعة – التمويل الإسلامي
الربا بلا قيود: الصراع من أجل الامتثال للشريعة – التمويل الإسلامي
Publisher:
IRON HEART PUBLISHING
Author:
وسيم أ. إسماعيل
Language:
الإنجليزية
Binding:
غلاف ورقي
Pages: 292
Size: 15.24 × 1.85 × 22.86 سم6 × 0.73 × 9 بوصة
لم نتمكن من تحميل توفر الاستلام


محتوى قابل للطي
وصف كتاب إسلامي
الربا بلا قيود: النضال من أجل الامتثال للشريعة – التمويل الإسلامي
الربا بلا قيود: النضال من أجل الامتثال للشريعة بقلم وسيم أ. إسماعيل، يقدم فحصاً دقيقاً للربا، وهو أحد أهم القضايا التي تواجه المسلمين في الأنظمة المالية المعاصرة. يستكشف الكتاب أسس التمويل الإسلامي، وتحريم الربا في الإسلام، والتحديات التي يواجهها المسلمون عند التعامل مع المصارف والهياكل الاقتصادية التقليدية. ومن خلال التحليل التاريخي والأمثلة العملية ومناقشة الأدوات المالية الحديثة، يشرح المؤلف كيف يؤثر الربا على العدالة والإنصاف والمسؤولية الاجتماعية داخل المجتمع. كما يتناول العمل البدائل الإسلامية مثل المرابحة والمشاركة والمضاربة والإجارة، مما يساعد القراء على فهم المسارات نحو امتثال حقيقي للشريعة. يُعد هذا الكتاب مصدراً أساسياً لطلاب الاقتصاد الإسلامي، والمتخصصين في التمويل، والمسلمين الباحثين عن توجيه مالي أخلاقي.
من المؤلف:
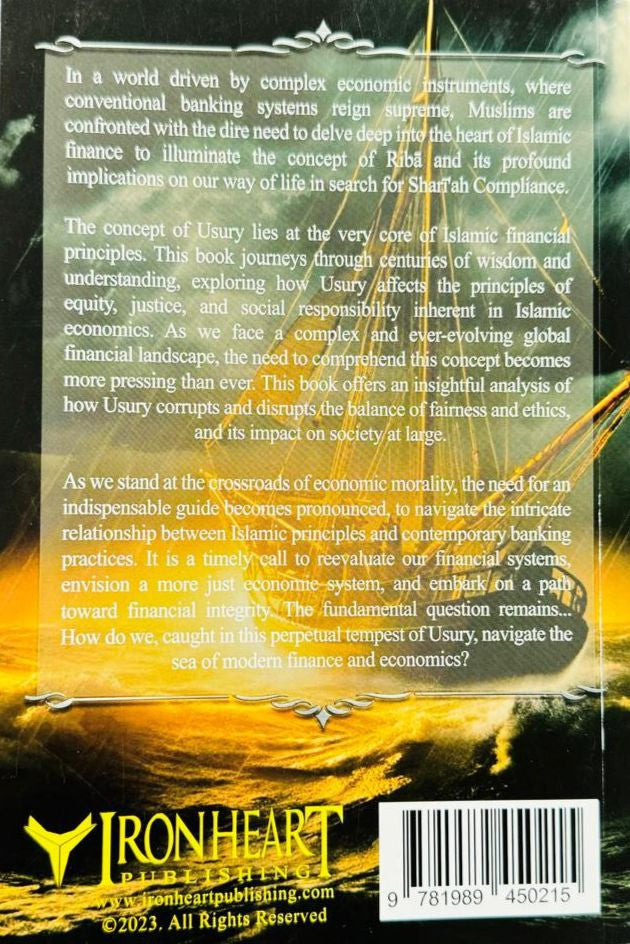
في عالم تسيطر عليه أدوات اقتصادية معقدة، حيث تهيمن الأنظمة المصرفية التقليدية، يواجه المسلمون حاجة ماسة للتعمق في جوهر التمويل الإسلامي لتسليط الضوء على مفهوم الربا وآثاره العميقة على أسلوب حياتنا في سعينا نحو الامتثال للشريعة.
يقع مفهوم الربا في صميم المبادئ المالية الإسلامية. يأخذ هذا الكتاب القارئ في رحلة عبر قرون من الحكمة والفهم، مستكشفاً كيف يؤثر الربا على مبادئ الإنصاف والعدالة والمسؤولية الاجتماعية المتأصلة في الاقتصاد الإسلامي. ومع مواجهتنا لمشهد مالي عالمي معقد ومتطور باستمرار، أصبحت الحاجة إلى فهم هذا المفهوم أكثر إلحاحاً من أي وقت مضى. يقدم هذا الكتاب تحليلاً ثاقباً لكيفية إفساد الربا وإخلاله بتوازن العدالة والأخلاق، وتأثيره على المجتمع ككل.
بينما نقف عند مفترق طرق الأخلاق الاقتصادية، تبرز الحاجة إلى دليل لا غنى عنه للتنقل في العلاقة المعقدة بين المبادئ الإسلامية والممارسات المصرفية المعاصرة. إنها دعوة في وقتها المناسب لإعادة تقييم أنظمتنا المالية، وتصور نظام اقتصادي أكثر عدلاً، والشروع في طريق نحو النزاهة المالية. يظل السؤال الجوهري... كيف يمكننا، ونحن عالقون في هذا الخضم الدائم من الربا، أن نبحر في بحر التمويل والاقتصاد الحديث؟
المحتوى:
1. فهم الربا في الإسلام
يشرح المفهوم الإسلامي للربا وتحريمه.
يفحص تعاليم القرآن والسنة المتعلقة بالربا.
يسلط الضوء على الآثار الروحية والأخلاقية والاقتصادية للمعاملات القائمة على الفائدة.
2. تاريخ المصارف والتمويل
يتتبع تطور الممارسات المالية من أنظمة التجارة المبكرة إلى المصارف الحديثة.
يناقش أوراق الصرف، وإقراض المال، ودور الصاغة في نشأة العمل المصرفي.
يشرح كيف تطورت الآليات المالية التاريخية إلى مؤسسات معاصرة.
3. كيف تعمل المصارف الحديثة
يحلل هيكل الأنظمة المصرفية التقليدية.
يشرح خلق النقود من خلال الإقراض وتوسع الديون.
يتحدى الافتراضات الشائعة حول البنوك بصفتها مجرد وسيط مالي.
4. فائدة البنك والربا
يبحث ما إذا كانت الفائدة المصرفية الحديثة تختلف عن الربا المحرم في الإسلام.
يراجع الحجج المستخدمة عادة للتمييز بين الفائدة المعاصرة والربا الكلاسيكي.
يقيم هذه الادعاءات من خلال المبادئ الفقهية الإسلامية.
5. التضخم والفائدة
يناقش الحجة القائلة بأن الفائدة تعوض المقرضين عن التضخم.
يفحص الآثار الاقتصادية للتضخم على كل من المقرضين والمقترضين.
يقدم نقداً لاستخدام التضخم كذريعة للفائدة.
6. نقد المبررات الشائعة
يتناول الحجج المتعلقة بأسعار الفائدة المنخفضة مقابل المرتفعة.
يفحص القياسات بين الفائدة والإيجار.
يناقش التنظيم الحكومي، وسندات الاستثمار، وغيرها من المنتجات المالية المعاصرة.
يقيم هذه المواقف من خلال الاستدلال الفقهي الإسلامي.
7. المبادئ المالية المتوافقة مع الشريعة
يقدم المفاهيم الأساسية للتمويل الإسلامي.
يؤكد على العدالة، والمخاطر المشتركة، والسلوك الاقتصادي الأخلاقي.
يشجع على بدائل للأنظمة المالية القائمة على الفائدة.
8. الأخلاق الاقتصادية والعدالة الاجتماعية
يستكشف العلاقة بين التمويل والأخلاق والمسؤولية الاجتماعية.
يسلط الضوء على التركيز الإسلامي على العدالة والإنصاف في المعاملات الاقتصادية.
يشجع على التفكير في الآثار المجتمعية الأوسع للاقتصادات القائمة على الديون.
الصفحة: 01
وسيم أ. إسماعيل
الربا المطلق
السعي نحو الامتثال للشريعة
الصفحة: 02
خزينة المصرف الفارغة
...هذا وذاك، وأنت مكلف بتحويل المبلغ إليه لا إلى متجر الأثاث. تنظر في الرسالة وتقرر إرسال مبلغ الـ 10,000 دولار إليه في نفس اليوم لأن عميلك قد سدد مستحقاتك أخيراً.
تلقى صاحب المتجر 9,500 دولار مقابل طقم غرفة الطعام من الصائغ، وأخذ الصائغ مبلغ الـ 10,000 دولار الخاص بك، وبالتالي وضع في جيبه 500 دولار. وفي حين أن صاحب المتجر باعك سلعة وقبل 9,500 دولار ثمناً لها، فقد قام الصائغ فعلياً بتسوية قرضك مبكراً وأخذ 500 دولار كفائدة مقابل ذلك. من الواضح أن هذا باب خلفي للربا. فبالنسبة لك، لقد دفعت 10,000 دولار مقابل طقم غرفة الطعام، ولكن من وراء الكواليس، تمت معاملة ربوية لم تكن طرفاً فيها.
السيناريو أعلاه هو مثال مبسط لشيء يحدث على نطاق أوسع بكثير، ألا وهو "الكمبيالات". نشأت هذه الأدوات المالية قبل القرن الرابع عشر واستُخدمت في مجال التجارة الدولية.
"كان التجار يمارسون التجارة الدولية لقرون عديدة، وابتكروا تدريجياً وسيلة لدفع ثمن البضائع في الخارج دون الحاجة إلى حمل كميات كبيرة من الذهب والفضة حول العالم. وفي أبسط صورها، كانت هذه رسالة يقدمها مشتري البضائع للبائع، تُفوّض وكيلاً للمشتري في بلد البائع بدفع ثمن البضائع التي اشتراها، بحيث يتمكن البائع من تحصيل الأموال المستحقة له في بلده وبالعملة الخاصة به. كانت هذه الكمبيالات دائماً مؤجلة التاريخ لإتاحة الوقت لبيع البضائع وتحويل الأموال، وبدأ ما يحدث هو أن التجار الذين أرادوا الحصول على أموالهم بسرعة، كان بإمكانهم بيع الكمبيالة لتاجر آخر لديه سيولة نقدية بسعر أقل من قيمتها الاسمية. وبعد ذلك، يقوم التاجر الثاني بصرف الكمبيالة عند حلول تاريخ استحقاقها ويحقق ربحاً جيداً دون القيام بأي عمل على الإطلاق. كان هذا يسمى "الخصم". أصبحت التجارة في هذه الكمبيالات عملاً متطوراً بشكل متزايد، وسرعان ما أصبح هناك تجار وجدوا أن التجارة في الكمبيالات أكثر ربحية من السلع الفعلية. كانت تجارتهم ربا خالصاً. وكانت هذه إحدى المعاملات التي استولى عليها المصرفي."
نشأت ركيزة العمل المصرفي عندما أصبح الكتبة المحترفون، الذين كانت أدوارهم الأصلية مقتصرة على كتابة عقود القروض بين المقترضين والمقرضين، وسطاء يديرون أموال القروض. وبدلاً من التقاء المقترضين والمقرضين مباشرة، طور الكتبة نظاماً يقترضون بموجبه المال من المقرض، ويمنحونه معدل عائد، ثم يقرضونه للمقترض ويفرضون عليه سعر فائدة أعلى ويحتفظون بالفرق. بالإضافة إلى ذلك، كان هناك الصاغة الذين كانوا أمناء على الذهب والفضة التي يودعها الناس لديهم لحفظها. كان الصائغ يصدر إيصالاً كإثبات على المعادن الثمينة. وكان الناس يستخدمون هذه الإيصالات كعملة ولم يعودوا يشعرون بالحاجة إلى استرداد الذهب. أدرك الصاغة ذلك وبدأوا في إنشاء المزيد من الإيصالات من أجل إجراء المشتريات، بل وأقرضوا الإيصالات مقابل فائدة.
من الحيوي فهم النظام النقدي التقليدي الحالي، الذي يعتمد بطبيعته على الدين. وعلى عكس الاعتقاد السائد، فإن البنوك ليست وسطاء ماليين بالمعنى الحقيقي. قد يعطي المرء انطباعاً بأن البنوك تجمع أموال المودعين معاً، ثم تقرض الأموال المجمعة لأولئك الذين يتطلعون للاقتراض. في الواقع، يحدث خلق المال عندما يقترب الناس من البنوك للحصول على قروض. الوظيفة الرئيسية للبنوك هي خلق المال، وليس الوساطة.
القرض هو مجرد قيد محاسبي محوسب. إذا جاء شخص ما إلى البنك لاقتراض 10,000 دولار، يقوم البنك ببساطة بإجراء معاملة داخلية دون الحاجة إلى انتظار ودائع أي شخص، كما هو موضح هنا.
الصفحة: 03
فائدة البنك هي الربا المحرم
...يتم تعويض ذلك بفرض فائدة بنسبة 15% من أجل تعويض الانخفاض في قيمة العملة.
في سياق الدين، يمنح المقرض قرضاً بقيمة 100 دولار للمقترض، ويتفق كلاهما على سعر فائدة قدره 10% يتم سداده خلال عام واحد. وبالتالي، سيقوم المقترض بتسوية 110 دولارات خلال عام. إذا قبلت الحكومة ذلك، فينبغي عليها تطبيقه على جميع القطاعات بشكل عام، وليس فقط على العمل المصرفي. لماذا لا يتم رفع الإيجارات على العقارات، وأجور العمالة، وربما تعديل فوائد البنوك لمواجهة التضخم بغض النظر عن اتفاقيات القروض الأصلية؟ إن حصر مشكلة التضخم في إمكانية حلها عن طريق تعديل أسعار الفائدة هو أمر يتجاوز السذاجة.
سأضيف هنا أن حجة التضخم غير مجدية. وذلك لأن التضخم لا يؤثر على المقرض فحسب، بل يؤثر أيضاً على المقترض. الجميع في أي مجتمع معين يدفعون ثمن التضخم. إن تبرير فرض الفائدة على القروض قد يعوض المقرض، لكنه سيضيف عبئاً آخر على المقترض. يواجه المقترض ارتفاعاً في الأسعار بشكل عام، وفوق ذلك، عليه دفع المزيد لتسوية القرض. والمفارقة هنا هي أن هذا يدحض جوهر حجة أولئك الذين يقولون إن الحكمة من تحريم الربا هي حماية الفقراء من الاستغلال. حسناً، في هذه الحالة، هم يدفعونه مرتين، بالتضخم وبالفائدة!
بجانب محاولة تبرير أسعار الفائدة المنخفضة على أنها مقبولة (بخلاف العالية)، يحاول مؤيدو الفائدة المصرفية التمييز بين فائدة البنك وربا الجاهلية، بدعوى أنه عندما يفرض المقرض على المقترض ربا فقط إذا لم يكن قادراً على سداد القرض في تاريخ الاستحقاق المتفق عليه.
لقد تم التعامل مع مسألة أسعار الفائدة المرتفعة أو المنخفضة سابقاً. لقد أمر الله المؤمنين بترك أي ربا متبقٍ دون استثناء، وأن المقرضين يحق لهم استرداد رأس مالهم، أي أصل المبلغ فقط لا غير.
أما بالنسبة لحصر ربا الجاهلية في الربا الذي يُفرض فقط إذا لم يسدد المقترض القرض في الوقت المحدد، فهذا في الواقع دليل ضد مؤيدي الفائدة المصرفية. فهم يزعمون أن الفائدة المصرفية متفق عليها في بداية العقد، في حين كان الربا في وقت الجاهلية مشروطاً بعدم سداد القرض في الوقت المحدد. في هذه الحالة، يمكن للمرء أن يجادل بأن المقرض لم يفرض أي ربا في البداية، لذا كان قرضاً بدون فائدة إلا إذا لم يكن المقترض قادراً على سداد القرض في الوقت المحدد.
من ناحية أخرى، من المعروف أن سيناريو الربا المحدد مسبقاً كان موجوداً في وقت الجاهلية. وهذا واضح عند النظر في كيفية قيام المقرضين بتقديم أموالهم لقوافل قريش. كانوا يحددون الربا منذ البداية. هذا بالضبط هو كيف تعمل البنوك الحديثة. علاوة على ذلك، يجب أن يعرف مؤيدو الفائدة المصرفية أن السيناريو الذي يتحدثون عنه بخصوص ربا الجاهلية موجود أيضاً في العمل المصرفي التقليدي. ماذا يحدث إذا لم يسدد شخص ما قرضاً للبنك في الوقت المحدد؟ بالإضافة إلى الفائدة المتفق عليها من بداية العقد، سيقوم البنك بفرض المزيد من الفائدة!
هناك من حاول إضفاء الشرعية على الربا بالقول إن فرض الفائدة على الدين يشبه فرض الإيجار على الأرض، كما لو كان هناك قياس بين الاثنين. تماماً كما يقرض المرء ماله للبنك ليقوم البنك باستثماره والاستفادة منه، ويعيد مبلغاً ثابتاً من الفائدة للمقرض، بنفس الطريقة، يقوم المرء بتأجير أرضه لمزارع يقوم بحصادها ويدفع لمالك الأرض مبلغاً ثابتاً من الإيجار. مثل هذا القياس مرفوض من الأساس.
لكي يكون القياس صحيحاً، يجب أن تكون العلة (السبب) للسيناريوهين متطابقة. العلة في تأجير الأرض هي أن الأرض بحد ذاتها توفر منفعة؛ فهي تُزرع وتُحصد. أما العملة، فلا توجد منفعة جوهرية منها. في الواقع، منع بعض العلماء تأجير الأراضي الزراعية مقابل العملة، وبدلاً من ذلك سمحوا بالمزارعة، والتي تتضمن إعطاء شخص قطعة أرض لآخر ليزرعها بشرط أن يتقاسما المحصول.
سيدعي البعض ادعاءً آخر بأن تدخل الحكومة يجعل الربا مباحاً، نظراً لأن الحكومة تنظم أسعار الفائدة لضمان مبالغ ثابتة من الربح للمستثمرين. ومع ذلك، فإن التنظيم الحكومي غير ذي صلة بحكم الربا. في الواقع، أود أن أقول إن مؤسسة الربا، كما هو الحال اليوم مع العمل المصرفي الحديث، لا تغير بأي حال من الأحوال حكم الربا وحقيقة أن الترتيب يشبه ربا الجاهلية (الذي لم يكن مؤسسياً). ربما يمكنني أن أضيف هنا أن تحريم الزنا ينطبق سواء تم القيام به على أساس فردي أو في أماكن مؤسسية تنظمها الحكومة.
حاول البعض أيضاً تبرير إصدار سندات الاستثمار الحكومية. وزعموا أنه لا يوجد ربا بين الحكومة ومواطنيها، تماماً كما لا يوجد ربا بين الأب وابنه. هذه محاولة أخرى لاستخدام القياس؛ ومع ذلك، لا يمكن أن يستند القياس إلا إلى أساس مدعوم بالنصوص الإلهية وإجماع العلماء. هذه العبارة حول عدم وجود ربا بين الأب وابنه ليست موجودة في القرآن أو السنة، ولا يوجد إجماع على هذه المسألة. لقد ذُكرت في بعض المدارس الفكرية ولكن دون أي دليل داعم. وهي غير موجودة في أي أحاديث.
هناك أيضاً مسألة معنى مثل هذه العبارة، إذا كان من الممكن اعتبارها في المقام الأول. ما الذي يعنيه نفي الربا بين الأب والابن في الواقع؟ هل يعني أنه لا يحدث أبداً؟
الصفحة: 04
في عالم تحركه أدوات اقتصادية معقدة، حيث تهيمن أنظمة العمل المصرفي التقليدي، يواجه المسلمون حاجة ماسة للتعمق في قلب التمويل الإسلامي لتسليط الضوء على مفهوم الربا وآثاره العميقة على أسلوب حياتنا سعياً وراء الامتثال للشريعة.
يقع مفهوم الربا في جوهر المبادئ المالية الإسلامية. يسافر هذا الكتاب عبر قرون من الحكمة والفهم، مستكشفاً كيف يؤثر الربا على مبادئ العدالة والإنصاف والمسؤولية الاجتماعية المتأصلة في الاقتصاد الإسلامي. بينما نواجه مشهداً مالياً عالمياً معقداً ومتطوراً باستمرار، أصبحت الحاجة إلى فهم هذا المفهوم أكثر إلحاحاً من أي وقت مضى. يقدم هذا الكتاب تحليلاً ثاقباً لكيفية فساد الربا وتعطيله لتوازن النزاهة والأخلاق، وتأثيره على المجتمع ككل.
بينما نقف عند مفترق طرق الأخلاق الاقتصادية، تبرز الحاجة إلى دليل لا غنى عنه للتنقل في العلاقة المعقدة بين المبادئ الإسلامية والممارسات المصرفية المعاصرة. إنها دعوة في الوقت المناسب لإعادة تقييم أنظمتنا المالية، وتصور نظام اقتصادي أكثر عدلاً، والشروع في طريق نحو النزاهة المالية. يبقى السؤال الجوهري... كيف نتنقل، ونحن عالقون في هذه العاصفة الأبدية من الربا، في بحر التمويل والاقتصاد الحديث؟
الناشر
IRON HEART PUBLISHING
مؤلف
- وسيم أ. إسماعيل
الشحن والتوصيل
نقوم بشحن الطلبات مباشرة من مستودعاتنا في المملكة المتحدة والولايات المتحدة الأمريكية، ونقدم خيارات شحن متعددة لتناسب احتياجاتك. نحن نشحن بفخر إلى جميع أنحاء العالم.
عمليات التسليم في المملكة المتحدة (من مستودع المملكة المتحدة):
يصل الشحن القياسي عادةً في غضون 3-4 أيام عمل. يستغرق التسليم السريع 2-3 أيام عمل. نهدف إلى شحن الطلبات في نفس اليوم أو يوم العمل التالي، مع توفر خيارات التوصيل في اليوم التالي حيثما ينطبق ذلك.
عمليات التسليم في الولايات المتحدة الأمريكية (من مستودع الولايات المتحدة الأمريكية):
تصل الطلبات عادةً في غضون 4-7 أيام عمل.
أوروبا (يتم الشحن من المملكة المتحدة):
يستغرق التسليم القياسي حوالي 6-10 أيام عمل، مع توفر خدمات الشحن السريع في غضون 3-5 أيام عمل.
كندا:
الوقت المقدر للتسليم هو 5-10 أيام عمل.
الشحن في جميع أنحاء العالم:
تصل الطلبات الدولية بشكل عام في غضون 5-20 يوم عمل، اعتمادًا على الوجهة وطريقة الشحن المختارة.
للحصول على جداول زمنية دقيقة للتسليم بناءً على موقعك، يرجى الاتصال بنا عبر البريد الإلكتروني وسيقدم فريقنا معلومات مفصلة ومخصصة لعنوانك.
صفحات العينة - المحتوى
الصفحة: 01
وسيم أ. إسماعيل
الربا المطلق
السعي نحو الامتثال للشريعة
الصفحة: 02
خزينة المصرف الفارغة
...هذا وذاك، وأنت مكلف بتحويل المبلغ إليه لا إلى متجر الأثاث. تنظر في الرسالة وتقرر إرسال مبلغ الـ 10,000 دولار إليه في نفس اليوم لأن عميلك قد سدد مستحقاتك أخيراً.
تلقى صاحب المتجر 9,500 دولار مقابل طقم غرفة الطعام من الصائغ، وأخذ الصائغ مبلغ الـ 10,000 دولار الخاص بك، وبالتالي وضع في جيبه 500 دولار. وفي حين أن صاحب المتجر باعك سلعة وقبل 9,500 دولار ثمناً لها، فقد قام الصائغ فعلياً بتسوية قرضك مبكراً وأخذ 500 دولار كفائدة مقابل ذلك. من الواضح أن هذا باب خلفي للربا. فبالنسبة لك، لقد دفعت 10,000 دولار مقابل طقم غرفة الطعام، ولكن من وراء الكواليس، تمت معاملة ربوية لم تكن طرفاً فيها.
السيناريو أعلاه هو مثال مبسط لشيء يحدث على نطاق أوسع بكثير، ألا وهو "الكمبيالات". نشأت هذه الأدوات المالية قبل القرن الرابع عشر واستُخدمت في مجال التجارة الدولية.
"كان التجار يمارسون التجارة الدولية لقرون عديدة، وابتكروا تدريجياً وسيلة لدفع ثمن البضائع في الخارج دون الحاجة إلى حمل كميات كبيرة من الذهب والفضة حول العالم. وفي أبسط صورها، كانت هذه رسالة يقدمها مشتري البضائع للبائع، تُفوّض وكيلاً للمشتري في بلد البائع بدفع ثمن البضائع التي اشتراها، بحيث يتمكن البائع من تحصيل الأموال المستحقة له في بلده وبالعملة الخاصة به. كانت هذه الكمبيالات دائماً مؤجلة التاريخ لإتاحة الوقت لبيع البضائع وتحويل الأموال، وبدأ ما يحدث هو أن التجار الذين أرادوا الحصول على أموالهم بسرعة، كان بإمكانهم بيع الكمبيالة لتاجر آخر لديه سيولة نقدية بسعر أقل من قيمتها الاسمية. وبعد ذلك، يقوم التاجر الثاني بصرف الكمبيالة عند حلول تاريخ استحقاقها ويحقق ربحاً جيداً دون القيام بأي عمل على الإطلاق. كان هذا يسمى "الخصم". أصبحت التجارة في هذه الكمبيالات عملاً متطوراً بشكل متزايد، وسرعان ما أصبح هناك تجار وجدوا أن التجارة في الكمبيالات أكثر ربحية من السلع الفعلية. كانت تجارتهم ربا خالصاً. وكانت هذه إحدى المعاملات التي استولى عليها المصرفي."
نشأت ركيزة العمل المصرفي عندما أصبح الكتبة المحترفون، الذين كانت أدوارهم الأصلية مقتصرة على كتابة عقود القروض بين المقترضين والمقرضين، وسطاء يديرون أموال القروض. وبدلاً من التقاء المقترضين والمقرضين مباشرة، طور الكتبة نظاماً يقترضون بموجبه المال من المقرض، ويمنحونه معدل عائد، ثم يقرضونه للمقترض ويفرضون عليه سعر فائدة أعلى ويحتفظون بالفرق. بالإضافة إلى ذلك، كان هناك الصاغة الذين كانوا أمناء على الذهب والفضة التي يودعها الناس لديهم لحفظها. كان الصائغ يصدر إيصالاً كإثبات على المعادن الثمينة. وكان الناس يستخدمون هذه الإيصالات كعملة ولم يعودوا يشعرون بالحاجة إلى استرداد الذهب. أدرك الصاغة ذلك وبدأوا في إنشاء المزيد من الإيصالات من أجل إجراء المشتريات، بل وأقرضوا الإيصالات مقابل فائدة.
من الحيوي فهم النظام النقدي التقليدي الحالي، الذي يعتمد بطبيعته على الدين. وعلى عكس الاعتقاد السائد، فإن البنوك ليست وسطاء ماليين بالمعنى الحقيقي. قد يعطي المرء انطباعاً بأن البنوك تجمع أموال المودعين معاً، ثم تقرض الأموال المجمعة لأولئك الذين يتطلعون للاقتراض. في الواقع، يحدث خلق المال عندما يقترب الناس من البنوك للحصول على قروض. الوظيفة الرئيسية للبنوك هي خلق المال، وليس الوساطة.
القرض هو مجرد قيد محاسبي محوسب. إذا جاء شخص ما إلى البنك لاقتراض 10,000 دولار، يقوم البنك ببساطة بإجراء معاملة داخلية دون الحاجة إلى انتظار ودائع أي شخص، كما هو موضح هنا.
الصفحة: 03
فائدة البنك هي الربا المحرم
...يتم تعويض ذلك بفرض فائدة بنسبة 15% من أجل تعويض الانخفاض في قيمة العملة.
في سياق الدين، يمنح المقرض قرضاً بقيمة 100 دولار للمقترض، ويتفق كلاهما على سعر فائدة قدره 10% يتم سداده خلال عام واحد. وبالتالي، سيقوم المقترض بتسوية 110 دولارات خلال عام. إذا قبلت الحكومة ذلك، فينبغي عليها تطبيقه على جميع القطاعات بشكل عام، وليس فقط على العمل المصرفي. لماذا لا يتم رفع الإيجارات على العقارات، وأجور العمالة، وربما تعديل فوائد البنوك لمواجهة التضخم بغض النظر عن اتفاقيات القروض الأصلية؟ إن حصر مشكلة التضخم في إمكانية حلها عن طريق تعديل أسعار الفائدة هو أمر يتجاوز السذاجة.
سأضيف هنا أن حجة التضخم غير مجدية. وذلك لأن التضخم لا يؤثر على المقرض فحسب، بل يؤثر أيضاً على المقترض. الجميع في أي مجتمع معين يدفعون ثمن التضخم. إن تبرير فرض الفائدة على القروض قد يعوض المقرض، لكنه سيضيف عبئاً آخر على المقترض. يواجه المقترض ارتفاعاً في الأسعار بشكل عام، وفوق ذلك، عليه دفع المزيد لتسوية القرض. والمفارقة هنا هي أن هذا يدحض جوهر حجة أولئك الذين يقولون إن الحكمة من تحريم الربا هي حماية الفقراء من الاستغلال. حسناً، في هذه الحالة، هم يدفعونه مرتين، بالتضخم وبالفائدة!
بجانب محاولة تبرير أسعار الفائدة المنخفضة على أنها مقبولة (بخلاف العالية)، يحاول مؤيدو الفائدة المصرفية التمييز بين فائدة البنك وربا الجاهلية، بدعوى أنه عندما يفرض المقرض على المقترض ربا فقط إذا لم يكن قادراً على سداد القرض في تاريخ الاستحقاق المتفق عليه.
لقد تم التعامل مع مسألة أسعار الفائدة المرتفعة أو المنخفضة سابقاً. لقد أمر الله المؤمنين بترك أي ربا متبقٍ دون استثناء، وأن المقرضين يحق لهم استرداد رأس مالهم، أي أصل المبلغ فقط لا غير.
أما بالنسبة لحصر ربا الجاهلية في الربا الذي يُفرض فقط إذا لم يسدد المقترض القرض في الوقت المحدد، فهذا في الواقع دليل ضد مؤيدي الفائدة المصرفية. فهم يزعمون أن الفائدة المصرفية متفق عليها في بداية العقد، في حين كان الربا في وقت الجاهلية مشروطاً بعدم سداد القرض في الوقت المحدد. في هذه الحالة، يمكن للمرء أن يجادل بأن المقرض لم يفرض أي ربا في البداية، لذا كان قرضاً بدون فائدة إلا إذا لم يكن المقترض قادراً على سداد القرض في الوقت المحدد.
من ناحية أخرى، من المعروف أن سيناريو الربا المحدد مسبقاً كان موجوداً في وقت الجاهلية. وهذا واضح عند النظر في كيفية قيام المقرضين بتقديم أموالهم لقوافل قريش. كانوا يحددون الربا منذ البداية. هذا بالضبط هو كيف تعمل البنوك الحديثة. علاوة على ذلك، يجب أن يعرف مؤيدو الفائدة المصرفية أن السيناريو الذي يتحدثون عنه بخصوص ربا الجاهلية موجود أيضاً في العمل المصرفي التقليدي. ماذا يحدث إذا لم يسدد شخص ما قرضاً للبنك في الوقت المحدد؟ بالإضافة إلى الفائدة المتفق عليها من بداية العقد، سيقوم البنك بفرض المزيد من الفائدة!
هناك من حاول إضفاء الشرعية على الربا بالقول إن فرض الفائدة على الدين يشبه فرض الإيجار على الأرض، كما لو كان هناك قياس بين الاثنين. تماماً كما يقرض المرء ماله للبنك ليقوم البنك باستثماره والاستفادة منه، ويعيد مبلغاً ثابتاً من الفائدة للمقرض، بنفس الطريقة، يقوم المرء بتأجير أرضه لمزارع يقوم بحصادها ويدفع لمالك الأرض مبلغاً ثابتاً من الإيجار. مثل هذا القياس مرفوض من الأساس.
لكي يكون القياس صحيحاً، يجب أن تكون العلة (السبب) للسيناريوهين متطابقة. العلة في تأجير الأرض هي أن الأرض بحد ذاتها توفر منفعة؛ فهي تُزرع وتُحصد. أما العملة، فلا توجد منفعة جوهرية منها. في الواقع، منع بعض العلماء تأجير الأراضي الزراعية مقابل العملة، وبدلاً من ذلك سمحوا بالمزارعة، والتي تتضمن إعطاء شخص قطعة أرض لآخر ليزرعها بشرط أن يتقاسما المحصول.
سيدعي البعض ادعاءً آخر بأن تدخل الحكومة يجعل الربا مباحاً، نظراً لأن الحكومة تنظم أسعار الفائدة لضمان مبالغ ثابتة من الربح للمستثمرين. ومع ذلك، فإن التنظيم الحكومي غير ذي صلة بحكم الربا. في الواقع، أود أن أقول إن مؤسسة الربا، كما هو الحال اليوم مع العمل المصرفي الحديث، لا تغير بأي حال من الأحوال حكم الربا وحقيقة أن الترتيب يشبه ربا الجاهلية (الذي لم يكن مؤسسياً). ربما يمكنني أن أضيف هنا أن تحريم الزنا ينطبق سواء تم القيام به على أساس فردي أو في أماكن مؤسسية تنظمها الحكومة.
حاول البعض أيضاً تبرير إصدار سندات الاستثمار الحكومية. وزعموا أنه لا يوجد ربا بين الحكومة ومواطنيها، تماماً كما لا يوجد ربا بين الأب وابنه. هذه محاولة أخرى لاستخدام القياس؛ ومع ذلك، لا يمكن أن يستند القياس إلا إلى أساس مدعوم بالنصوص الإلهية وإجماع العلماء. هذه العبارة حول عدم وجود ربا بين الأب وابنه ليست موجودة في القرآن أو السنة، ولا يوجد إجماع على هذه المسألة. لقد ذُكرت في بعض المدارس الفكرية ولكن دون أي دليل داعم. وهي غير موجودة في أي أحاديث.
هناك أيضاً مسألة معنى مثل هذه العبارة، إذا كان من الممكن اعتبارها في المقام الأول. ما الذي يعنيه نفي الربا بين الأب والابن في الواقع؟ هل يعني أنه لا يحدث أبداً؟
الصفحة: 04
في عالم تحركه أدوات اقتصادية معقدة، حيث تهيمن أنظمة العمل المصرفي التقليدي، يواجه المسلمون حاجة ماسة للتعمق في قلب التمويل الإسلامي لتسليط الضوء على مفهوم الربا وآثاره العميقة على أسلوب حياتنا سعياً وراء الامتثال للشريعة.
يقع مفهوم الربا في جوهر المبادئ المالية الإسلامية. يسافر هذا الكتاب عبر قرون من الحكمة والفهم، مستكشفاً كيف يؤثر الربا على مبادئ العدالة والإنصاف والمسؤولية الاجتماعية المتأصلة في الاقتصاد الإسلامي. بينما نواجه مشهداً مالياً عالمياً معقداً ومتطوراً باستمرار، أصبحت الحاجة إلى فهم هذا المفهوم أكثر إلحاحاً من أي وقت مضى. يقدم هذا الكتاب تحليلاً ثاقباً لكيفية فساد الربا وتعطيله لتوازن النزاهة والأخلاق، وتأثيره على المجتمع ككل.
بينما نقف عند مفترق طرق الأخلاق الاقتصادية، تبرز الحاجة إلى دليل لا غنى عنه للتنقل في العلاقة المعقدة بين المبادئ الإسلامية والممارسات المصرفية المعاصرة. إنها دعوة في الوقت المناسب لإعادة تقييم أنظمتنا المالية، وتصور نظام اقتصادي أكثر عدلاً، والشروع في طريق نحو النزاهة المالية. يبقى السؤال الجوهري... كيف نتنقل، ونحن عالقون في هذه العاصفة الأبدية من الربا، في بحر التمويل والاقتصاد الحديث؟
من هو Wasim A. Ismail؟
Wasim A. Ismail is an Islamic author, educator, and lecturer who specializes in Islamic creed ('Aqīdah), contemporary ideological movements, and Islamic studies. He holds a Master of Arts in Islamic Studies from the International Open University (IOU), along with a B.Sc. in Islamic Economics, Banking and Finance and a Higher Diploma from the same institution. Professionally, he is also an MBA and Certified Public Accountant (CPA) and has taught accounting, business, and economics at the college level since 2005. His work emphasizes adherence to the Qur'an, authentic Sunnah, and the understanding of the early Muslim generations (Salaf).